Crédit immobilier : l'impact de la nouvelle hausse des taux de la BCE
En septembre 2026, la BCE a relevé ses taux directeurs de 0,25 point, portant le taux de dépôt à 2,50 %. Une hausse dont l'effet sur le crédit immobilier des acheteurs n'est pas automatique.
27 oct. 2026 · Rédaction IAKA
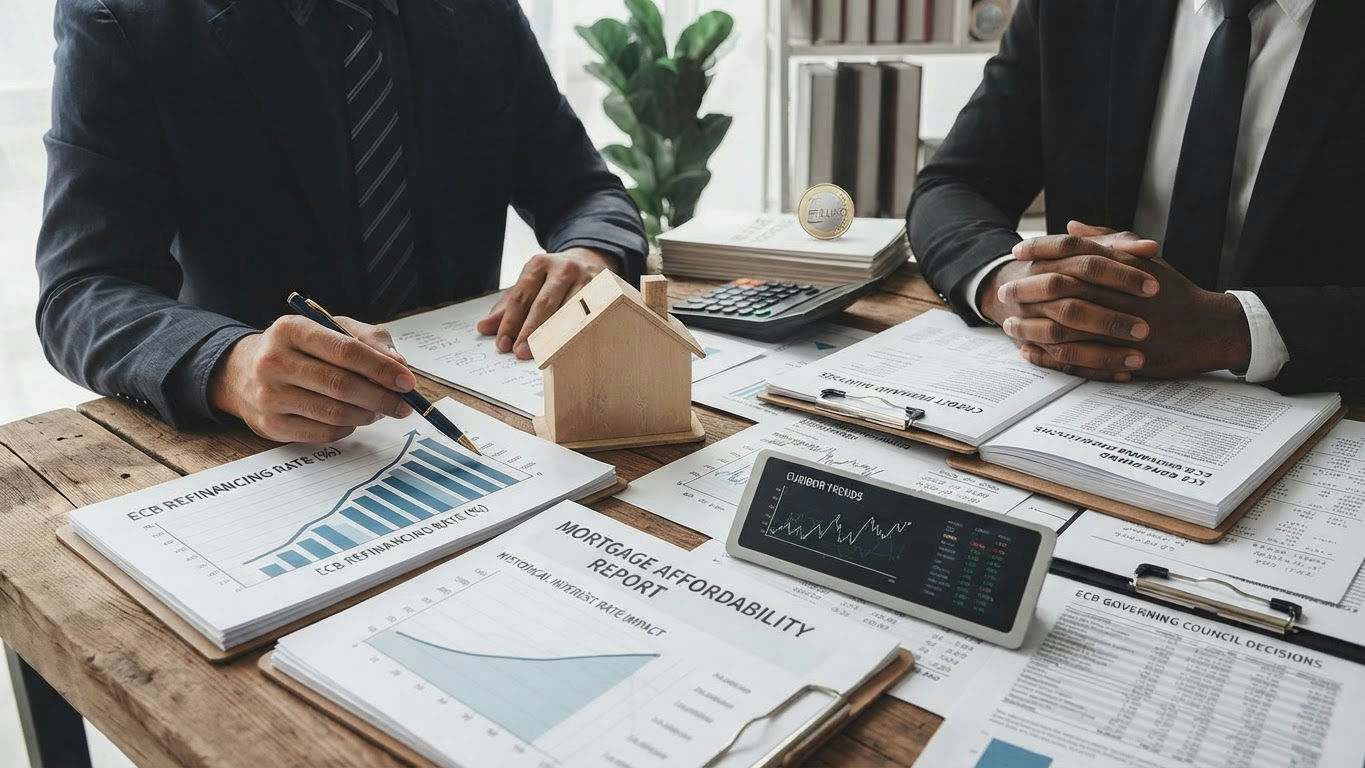
La Banque centrale européenne a procédé à un nouveau resserrement de sa politique monétaire en augmentant ses taux directeurs de 0,25 point en septembre 2026. À l’issue de cette décision, le taux de dépôt de l'institution atteint désormais 2,50 %. Cette mesure ajuste le cadre monétaire européen et modifie les conditions de liquidité sur les marchés financiers.
Pour le secteur du crédit immobilier, l’effet d'un tel relèvement n’est pas automatique. Les taux appliqués aux acheteurs ne réagissent pas instantanément ni de manière strictement proportionnelle aux décisions de la Banque centrale européenne. Toutefois, la hausse du taux de dépôt influe sur les mécanismes de refinancement bancaire, ce qui peut amener les établissements de crédit à réexaminer progressivement leurs conditions de prêt.
Pour les candidats à l'acquisition, ce nouveau mouvement de la BCE modifie l'environnement financier et soulève des interrogations sur les coûts d'emprunt. Les acquéreurs doivent ainsi composer avec un cadre monétaire plus strict, susceptible d'orienter les barèmes bancaires et de peser sur la concrétisation des projets d'achat immobilier.
Partager cet article