IFI et résidence principale : l'abattement de 30 % expliqué
Votre résidence principale est soumise à l'IFI. Un abattement de 30 % sur sa valeur s'applique au 1er janvier, comme le prévoit l'article 973 du CGI.
27 sept. 2026 · Rédaction IAKA
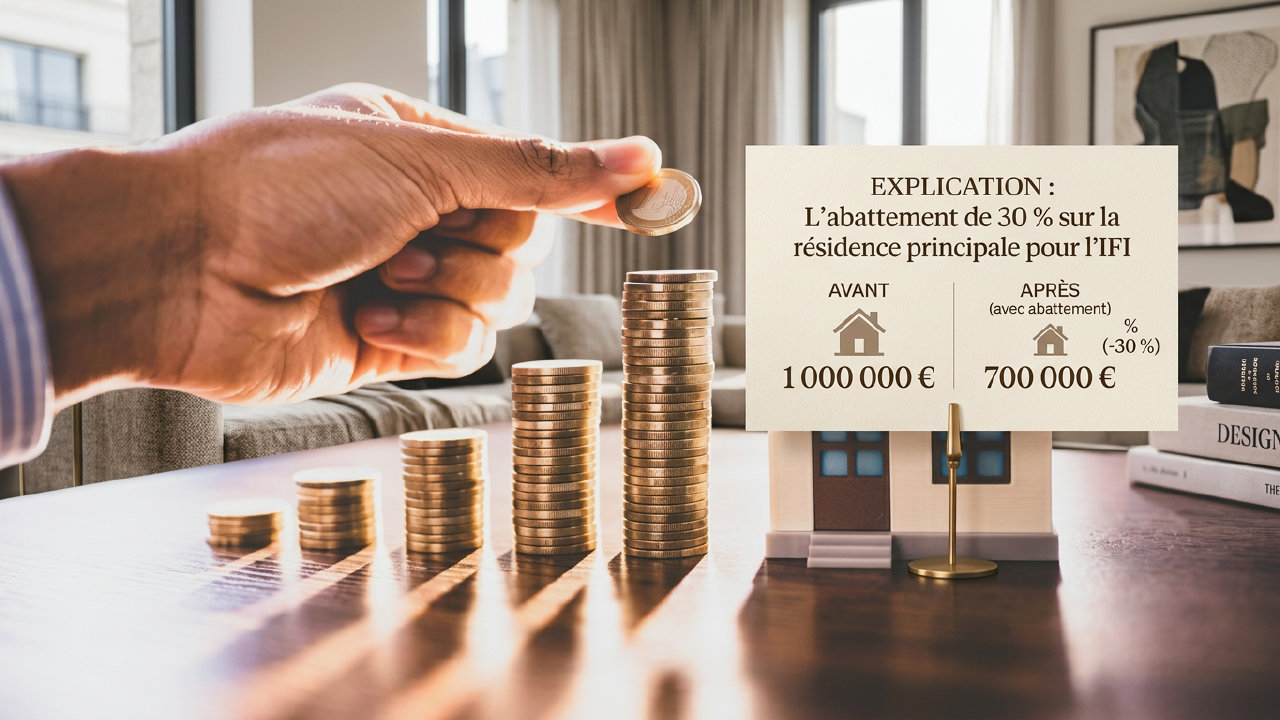
La résidence principale entre dans l'assiette de l'IFI, mais bénéficie d'un abattement forfaitaire de 30 % sur sa valeur vénale au 1er janvier, prévu par l'article 973 du code général des impôts. Cet abattement s'applique automatiquement, sans démarche spécifique de la part du contribuable, et réduit la base imposable de l'impôt sur la fortune immobilière.
Cet avantage fiscal concerne uniquement l'immeuble ou la partie d'immeuble constituant la résidence principale effective et permanente du redevable. En cas de possession en indivision ou de détention via une société civile immobilière (SCI) transparente, l'abattement reste applicable pour la quote-part correspondant à la résidence principale de l'indivisaire ou de l'associé.
Il est important de noter que cet abattement ne s'applique qu'une seule fois, même si plusieurs personnes domiciliées au même endroit sont redevables de l'IFI. De plus, il ne peut être combiné avec d'autres dispositifs de réduction de la valeur imposable pour la même résidence principale. La valorisation après abattement constitue la base de calcul pour déterminer si le seuil de déclenchement de l'IFI est atteint.
Partager cet article