Assurance-vie et succession : les règles fiscales avant et après 70 ans
La fiscalité de l'assurance-vie en succession applique des règles spécifiques avant et après 70 ans. Elle encadre les abattements, les taux, les bénéficiaires exonérés et les contrats anciens.
27 oct. 2026 · Rédaction IAKA
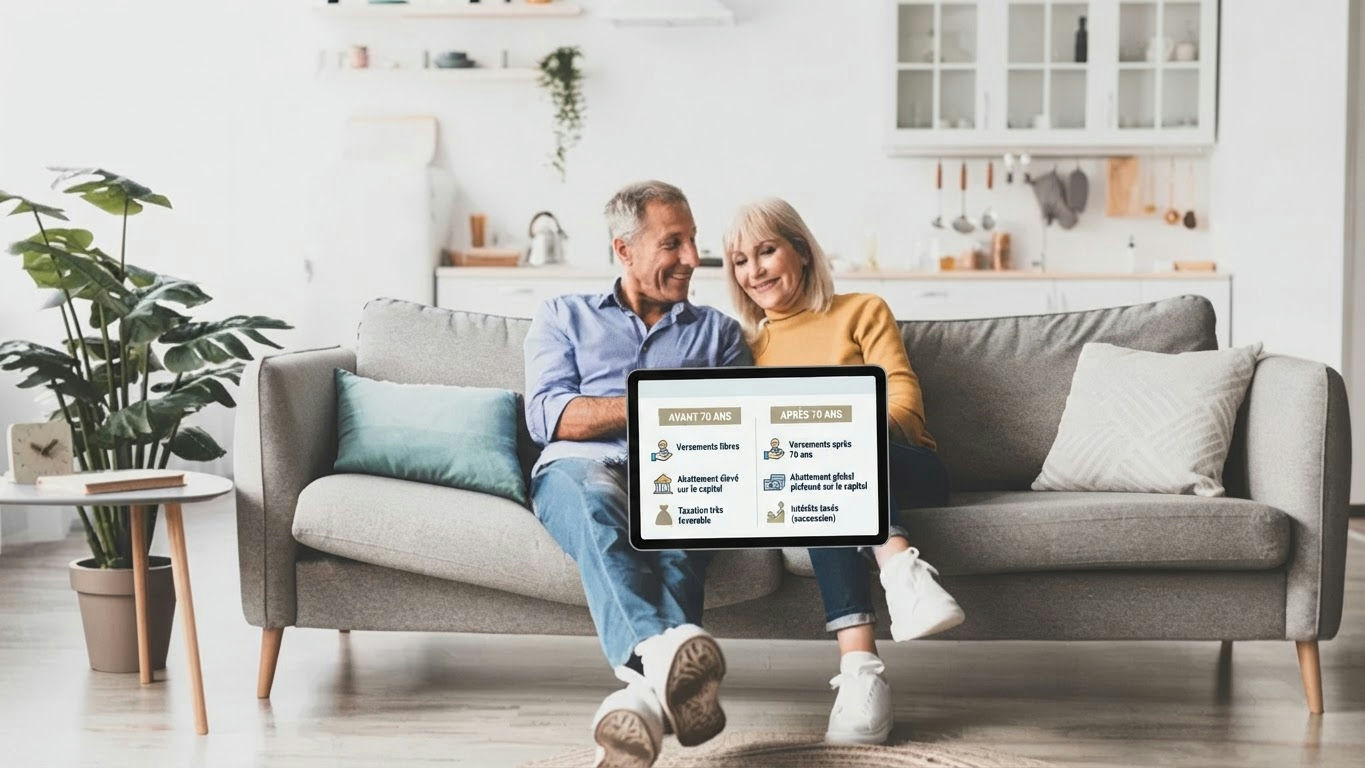
La transmission du capital dans le cadre de l'assurance-vie repose sur des règles fiscales spécifiques applicables lors de la succession. Les modalités d'imposition dépendent notamment de la période à laquelle les versements ont été réalisés par le souscripteur. Une distinction centrale s'opère ainsi entre les primes versées avant l'âge de 70 ans et celles versées après ce seuil, chaque situation entraînant des conséquences distinctes sur le traitement de la succession.
Le cadre en vigueur s'articule autour d'abattements dédiés, venant diminuer la base soumise à taxation, et de taux d'imposition applicables sur les montants restants. L'évaluation des droits dus s'effectue en croisant ces différents paramètres, qui fixent la part revenant aux personnes désignées après déduction des prélèvements fiscaux.
Le régime de l'assurance-vie prend également en considération le statut des bénéficiaires, certains d'entre eux étant expressément exonérés lors du dénouement du contrat. En outre, une réglementation spécifique concerne les contrats anciens, qui demeurent soumis à des conditions propres en fonction de leur antériorité. L'ensemble de ces dispositions relatives aux âges de versement, aux taux, aux abattements et aux régimes dérogatoires est réuni sous la forme d'un tableau récapitulatif destiné à clarifier chaque situation successorale.
Partager cet article